Hinweis: Glossarbegriffe sind farbig hinterlegt und werden am Ende des Kapitels näher erläutert.
Einstieg
Der Klimawandel prägt das 21. Jahrhundert – mit direkten und indirekten Auswirkungen auf Märkte, Lieferketten, Regulierungen und gesellschaftliche Erwartungen. Für KMU bedeutet das, sich sowohl mit der Anpassung an physische Klimarisiken (z. B. Extremwetter, eingeschränkte Ressourcenverfügbarkeit, Lieferunterbrechungen) als auch mit aktivem Klimaschutz auseinanderzusetzen. Unternehmen, die diese Aspekte frühzeitig und strategisch berücksichtigen, stärken nicht nur ihre Wettbewerbsfähigkeit, sondern auch ihre Resilienz und tragen somit zur Standortsicherung bei.
In diesem Beitrag wird zunächst für das Thema emissionarmes Wirtschaften der beiderseitige Gewinn für KMU und ihre Stakeholdergruppen aufgezeigt und praktisch erklärt, wie KMU emissionarmes Wirtschaften in den betrieblichen Alltag integrieren können.
Wie KMU ihre physischen Klimarisiken systematisch analysieren und abschwächen können, wird im Kapitel Klimaresilienz vertiefend behandelt.
Auswirkungen des Klimawandels mitdenken – Resilienz aufbauen

Für Unternehmen bedeutet Klimaschutz die systematische Erfassung, Vermeidung und Reduktion der eigenen Treibhausgasemissionen (THG-Emissionen) sowie die Kompensation unvermeidbarer Emissionen. Ziel der Emissionserfassung ist es, Transparenz über die wesentlichen THG-Emissionsquellen im Unternehmen zu gewinnen. Erst auf dieser Basis lassen sich wirksame Hebel zur Emissions- und gleichzeitig zur möglichen Kostenreduktion identifizieren. Die systematische Erfassung der Emissionen – eine sogenannte Treibhausgasbilanz (THG-Bilanz) – bildet somit die Grundlage für die Auswahl geeigneter Vermeidungs- und Reduktionsmaßnahmen sowie für die Festlegung realistischer Reduktionsziele.
Emissionsarmes Wirtschaften ist eine gemeinsame Chance für KMU und deren Stakeholdergruppen
Emissionsarmes Wirtschaften ist heute nicht nur ein Ausdruck gesellschaftlicher Verantwortung, sondern auch ein strategischer Erfolgsfaktor. Er trägt zur Zukunftsfähigkeit, Wettbewerbsfähigkeit und langfristigen Sicherung des Unternehmensstandorts bei. Unternehmerischer Klimaschutz bietet kleinen und mittleren Unternehmen (KMU) handfeste Vorteile, von denen auch ihre Interessengruppen profitieren. So entsteht ein echter Mehrwert für beide Seiten.


Effizienz steigern & Einspar-potenziale erkennen
In KMU entstehen THG-Emissionen meist durch die Nutzung von Energie und Ressourcen. Ihre Identifizierung ermöglicht Kostensenkungen.
Maßnahmen zur Förderung der Energie- und Ressourceneffizienz können langfristige Einsparpotenziale aufzeigen.


Bonität und Resilienz sichern
Ein wirksames Klimamanagement senkt das Risikoprofil von KMU und erleichtert den Zugang zu Finanzierungen und Ratings. Zudem werden regulatorische Anforderungen erfüllt.
Vorausschauende Maßnahmen zum Klimaschutz erleichtern den Zugang zu Fördermitteln.


Wettbewerbs-vorteile sichern
KMU reduzieren als Teil der Lieferkette die Scope-3-Emissionen ihrer Kunden.
Bei Ausschreibungen werden Unternehmen bevorzugt, die ihre Emissionen transparent kommunizieren und zur Senkung der Emissionen in ihrer Lieferkette beitragen.
Ein Unternehmen, das sich für den Klimaschutz einsetzt, positioniert sich als verantwortungs-voller Partner. Das stärkt das Vertrauen in die Marke und die Bindung der Kunden.


Fachkräfte gewinnen und binden
Bei der Wahl des Arbeitsumfeldes wird der sozialen Verantwortung des Arbeitgebers und der Identifikation mit den unternehmerischen Werten eine höhere Relevanz beigemessen.
KMU, die ihre Emissionswerte transparent kommunizieren, zahlen auf ihr Image als zukunftsorientierte, attraktive Arbeitgeber ein. Ein sinnstiftendes Arbeitsumfeld stärkt die Bindung der Mitarbeiter an das Unternehmen.
Theorie & Praxis
Der erste Schritt, um emissionsarmes Wirtschaften betrieblich zu verankern, ist die jährliche und systematische Erfassung der unternehmenseigenen THG-Emissionen – die THG-Bilanz. Diese Bilanz schafft Transparenz über die wesentlichen Emissionsquellen und bildet die Grundlage dafür, Vermeidungs- und Reduktionsmaßnahmen gezielt abzuleiten und einen realistischen Reduktionspfad zu entwickeln.
Die Höhe der THG-Emissionen sowie ihre Verteilung auf die einzelnen Emissionsquellen hängen von der Art der Geschäftstätigkeit ab. Typische Emissionsquellen sind der Fuhrpark, Heiz- und Kühlsysteme, Produktionsprozesse sowie der Strom- und Energieverbrauch.
Für die THG-Bilanzierung werden die Ressourcenverbräuche des Unternehmens mit Emissionsfaktoren verrechnet, welche die Wirkung verschiedener klimaschädlicher Gase abbilden. Die Ergebnisse der THG-Bilanz werden daher in Tonnen CO2-Äquivalenten angegeben.
Emissionen sichtbar machen ist die Basis, um Reduktionsziele zu definieren.
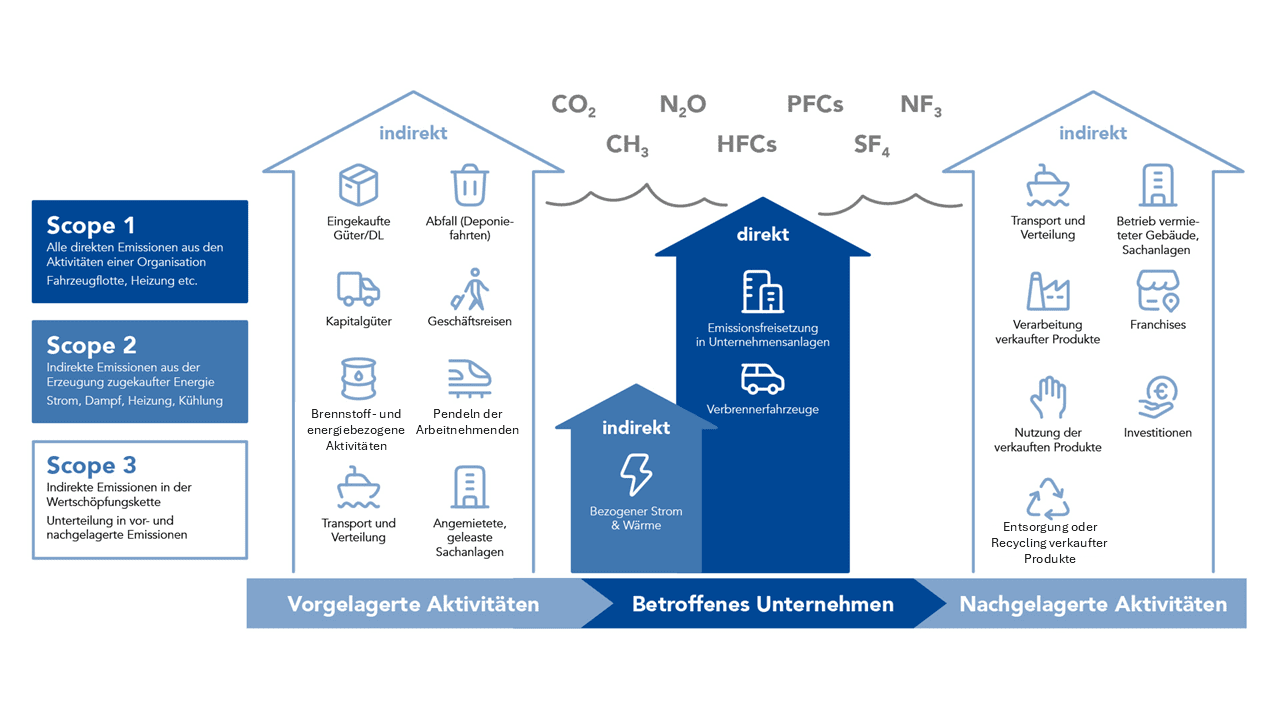
Für die Bilanzierung wird der international anerkannte Standard des Greenhouse Gas Protocol (GHG Protocol) angewendet. Dieses unterteilt die Emissionen in drei sogenannte Scopes.
- Unter Scope 1 fallen direkte THG-Emissionen aus Quellen, die ein Unternehmen besitzt oder kontrolliert.
- Scope 2 umfasst indirekte THG-Emissionen, die durch den Bezug von eingekaufter Energie verursacht werden. Die Emissionen entstehen bei einem Versorger (z. B. Stromproduktion), werden aber durch den Verbrauch der eingekauften Energie verursacht.
- Scope-3-Emissionen werden nicht vom Unternehmen selbst erzeugt, sondern entstehen in der Liefer- und Nutzungskette eines Produkts oder einer Dienstleistung, sowohl vorgelagert (z. B. Produktion von Rohstoffen, Transport) als auch nachgelagert (z. B. Nutzung und Entsorgung von Produkten).
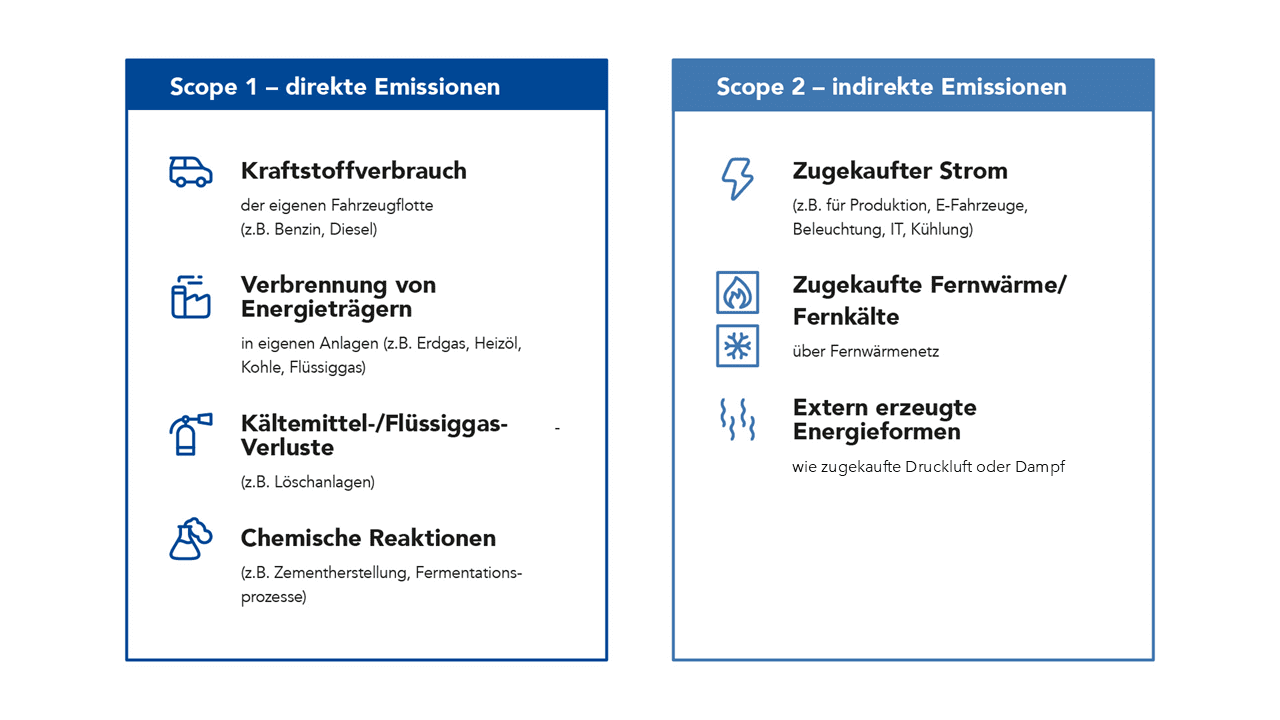
Für KMU liegt der Schwerpunkt in der Regel auf der Erfassung und Reduktion von Scope-1- und Scope-2-Emissionen, da diese im unmittelbaren Einflussbereich des Unternehmens entstehen.
Diese Emissionen lassen sich typischen betrieblichen Quellen zuordnen:
Vier Schritte zur Treibhausgasbilanz


Datenerhebung
- Identifikation von Emissionsquellen im Unternehmen.
- Erfassung der Aktivitätsdaten für diese Emissionsquellen.
- Plausibilitätsprüfung der erhobenen Daten.


Emissions-berechnung
- Auswahl geeigneter Emissionsfaktoren.
- Berechnung der Emissionen gemäß Scope-Aufteilung.
- Plausibilitätsprüfung der Berechnungs-ergebnisse.


Analyse
- Identifikation von weiteren Emissionstreibern
- Ableitung von Vermeidungs- und Reduktions-maßnahmen
- Festlegung von Emissionsreduktions-zielen
- Vergleich der Ergebnisse mit den Vorjahres-Ergebnissen (sofern vorhanden)


Ergebnis-dokumentation
- Dokumentation der Berechnungs-ergebnisse und der verwendeten Datenquellen.
- Fortschrittsbericht über die gesetzlichen Reduktionsziele.
- Kommunikation mit Stakeholdern.
- Ggf. Kompensation verbleibender Emissionen.
Hinweis: Für genauere Hinweise zur korrekten THG-Bilanzierung ist der Standard des GHG Protocol (A Corporate Accounting and Reporting Standard) heranzuziehen.
Das Umweltbundesamt unterstützt Unternehmen und andere Organisationen bei der Bilanzierung ihrer Treibhausgasemissionen, indem es eine qualitätsgesicherte Liste von wichtigen Emissionsfaktoren bereitstellt.
Typische Emissionsfaktoren für die am weitesten verbreiteten Emissionsquellen sind:
|
Emissionsquelle |
Emissionsfaktor1 |
|
|
Diesel |
2,6714 Kg CO2e/l |
|
|
Biodiesel |
0,1615 Kg CO2e /l |
|
|
Benzin |
2,3610 Kg CO2e /l |
|
|
Erdgas |
0,2029 Kg CO2e /kWh |
|
|
Biogas |
0,0510 Kg CO2e /kWh |
|
|
Kältemittel, z. B. R410A |
2088 kg CO2e / kg |
|
|
Strom (DE 2024) |
0,3882 Kg CO2e /kWh |
|
|
Grünstrom |
0,000 kg CO2e / kWh |
|
[1] THG-Emissionen, die direkt beim Verbrennen von Kraftstoffen entstehen (sog. Tank-to-Wheel (TTW)-Emissionen)
Die Aufstellung dieser typischen Emissionsfaktoren zeigt zum einen, dass sich der Bezug alternativer Brennstoffe wie Biodiesel und Biogas lohnt, da deren Emissionsfaktoren deutlich geringer sind als die der fossilen Brennstoffen. Außerdem reduziert der Bezug von Grünstrom die Emissionen der Stromnutzung auf 0 t CO2e. Zum anderen wird deutlich, dass auch geringe Verbräuche von Emissionsquellen - wie in der Regel bei Kältemittelverlusten - einen großen Einfluss auf die THG-Bilanz haben können, wenn sie ein hohes sogenanntes „Treibhausgaspotenzial“, also ein hohes Klimaschädigungspotenzial selbst bei geringer Menge, aufweisen.
THG-Bilanzen für die Bereiche Scope 1 & 2 können zum Beispiel mit MS Excel oder auch mit kostenfrei verfügbaren Tools erhoben werden. Ein empfehlenswertes Tool ist beispielsweise das ecocockpit der Effizienz Agentur NRW, welches von der Hessen Trade & Invest GmbH für in Hessen ansässige Unternehmen angeboten wird. Das Tool ermöglicht die Erstellung verschiedener Bilanzen und bietet zusätzlich eine gute Übersicht über die benötigten Daten. Es ist individuell anpassbar und eröffnet die Möglichkeit zur Angabe eigener Emissionsquellen und Emissionsfaktoren.
THG-Bilanzen für die Bereiche Scope 1 & 2 können zum Beispiel mit MS Excel oder auch mit kostenfrei verfügbaren Tools erhoben werden. Ein empfehlenswertes Tool ist beispielsweise das ecocockpit der Effizienz Agentur NRW, welches von der Hessen Trade & Invest GmbH für in Hessen ansässige Unternehmen angeboten wird. Das Tool ermöglicht die Erstellung verschiedener Bilanzen und bietet zusätzlich eine gute Übersicht über die benötigten Daten. Es ist individuell anpassbar und eröffnet die Möglichkeit zur Angabe eigener Emissionsquellen und Emissionsfaktoren.
Speziell für Handwerksbetriebe wurde das E-Tool entwickelt. Hier können sich die Umwelt- und Energieberaterinnen und -berater der Handwerkskammern als Berater hinterlegen lassen. Wenn der Mitgliedsbetrieb eine Beraterin oder einen Berater freischaltet, kann diese bzw. dieser bei der Emissionsberechnung unterstützen.
Grundsätzlich erfolgt die Berechnung der THG-Emissionen durch Multiplikation der Aktivitätsdaten mit einem passenden Emissionsfaktor:
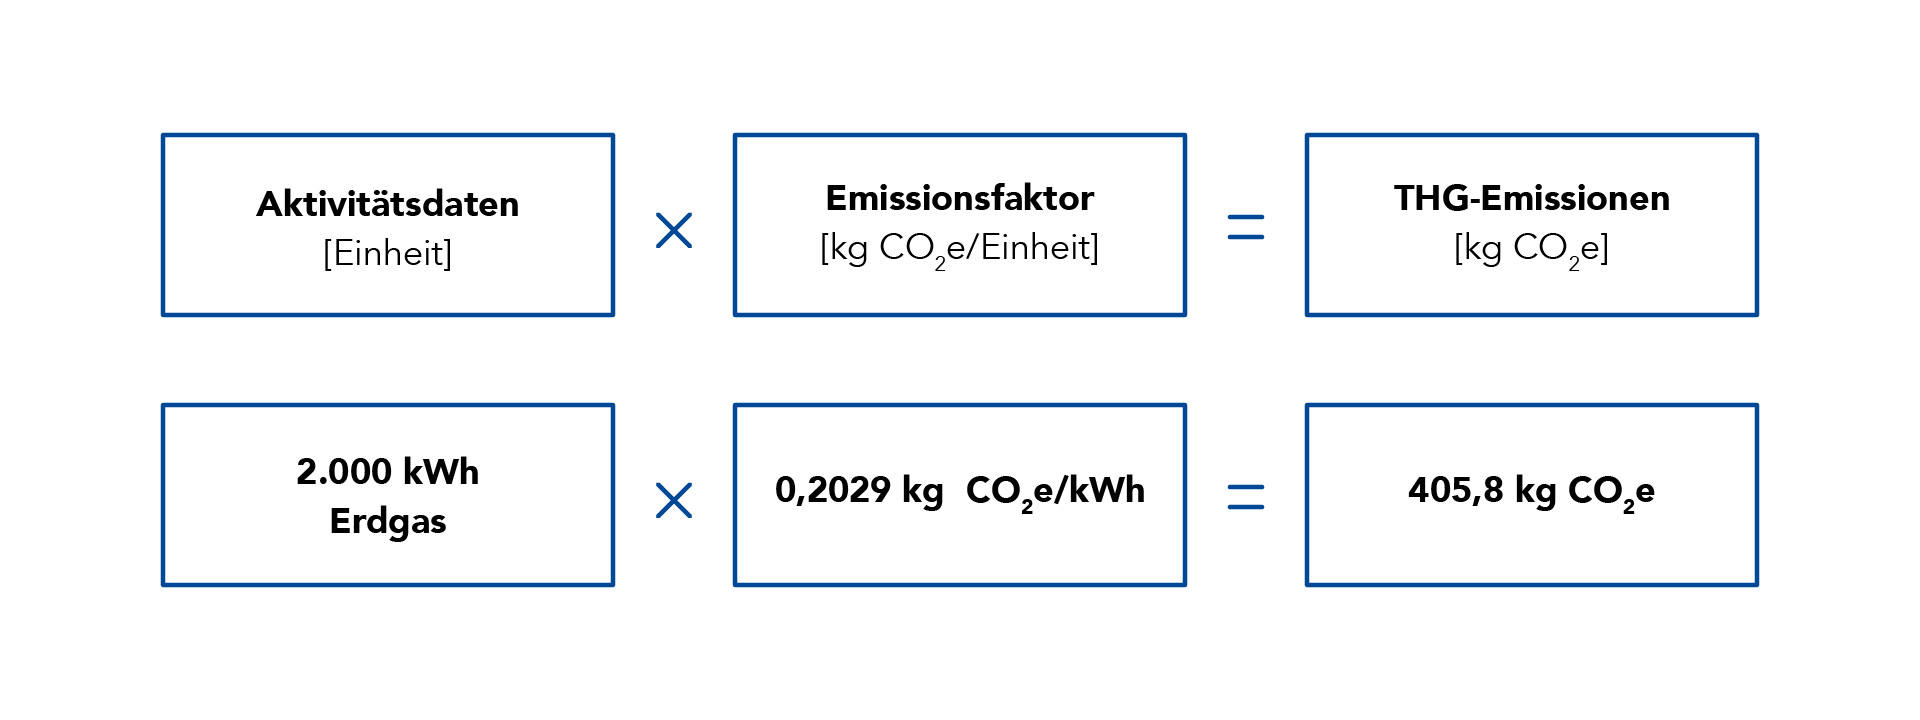
Dabei ist auf den richtigen Umgang mit Einheiten zu achten. Die eigenständige Berechnung bietet den Vorteil, dass die Methodik zur Ermittlung der Ergebnisse nachvollziehbar und dokumentierbar ist.
Unternehmensimpulse
Steckbrief
RBS+PWW GmbH im Überblick
- Seit knapp 50 Jahren spezialisiert auf die Prüfung elektrischer Anlagen und Blitzschutzsysteme – mit dem Schwerpunkt auf gewerblichen Immobilien, darunter Büro- und Logistikgebäude, Industrie- und Produktionsstätten, Wohnungswirtschaft, Verkehrsinfrastruktur sowie Einrichtungen im Gesundheitswesen
-
Mittelständisches, familiengeführtes Unternehmen mit rund 110 Mitarbeitenden an den Standorten Darmstadt und Berlin
-
Seit mehr als 40 Jahren im bundesweiten Einsatzgebiet tätig
-
Inhabergeführt in zweiter Generation
“Als mittelständisches Unternehmen haben wir uns bewusst dafür entschieden, unsere Scope-1- und Scope-2-Emissionen freiwillig zu erfassen und zu kompensieren. Auslöser war die Nachfrage eines Kunden, aber es gab noch weitere Gründe: Wir wollen Verantwortung übernehmen und aktiv zu einer lebenswerten Zukunft beitragen. Dieses Engagement zahlt sich aus. Wir stärken so das Vertrauen der Kunden in uns als verlässlichen Partner.
”Philipp WeberGeschäftsführer RBS+PWW GmbH

Initiale Erhebung:
- 2023, jährliche Fortschreibung der THG-Bilanz
THG-Emissionstreiber:
- Fahrzeugflotte (98 Prozent der THG-Emissionen)
Maßnahmen zur Vermeidung von THG-Emissionen:
- Regelmäßige Wartung von Klimageräten, um Verluste von Kältemitteln zu vermeiden
Maßnahmen zur Reduktion von THG-Emissionen:
- Optimierung der Routenplanung für Serviceeinsätze
- Verstärkte Nutzung von ÖPNV für Vertriebsmitarbeitende
- Umstellung der Fahrzeugflotte auf Elektrofahrzeuge
Kompensation von THG-Emissionen, die aus technischen Gründen nicht vermieden werden können, durch Kauf von THG-Kompensationszertifikaten mit Gold Standard.
Datengrundlage:
- Abrechnungen der Tankkartenbetreiber
- Abrechnungen der Stromzulieferer
- Wartungsprotokolle von Klimageräten
Analyse der Treibhausgasemissionen von RBS+PWW
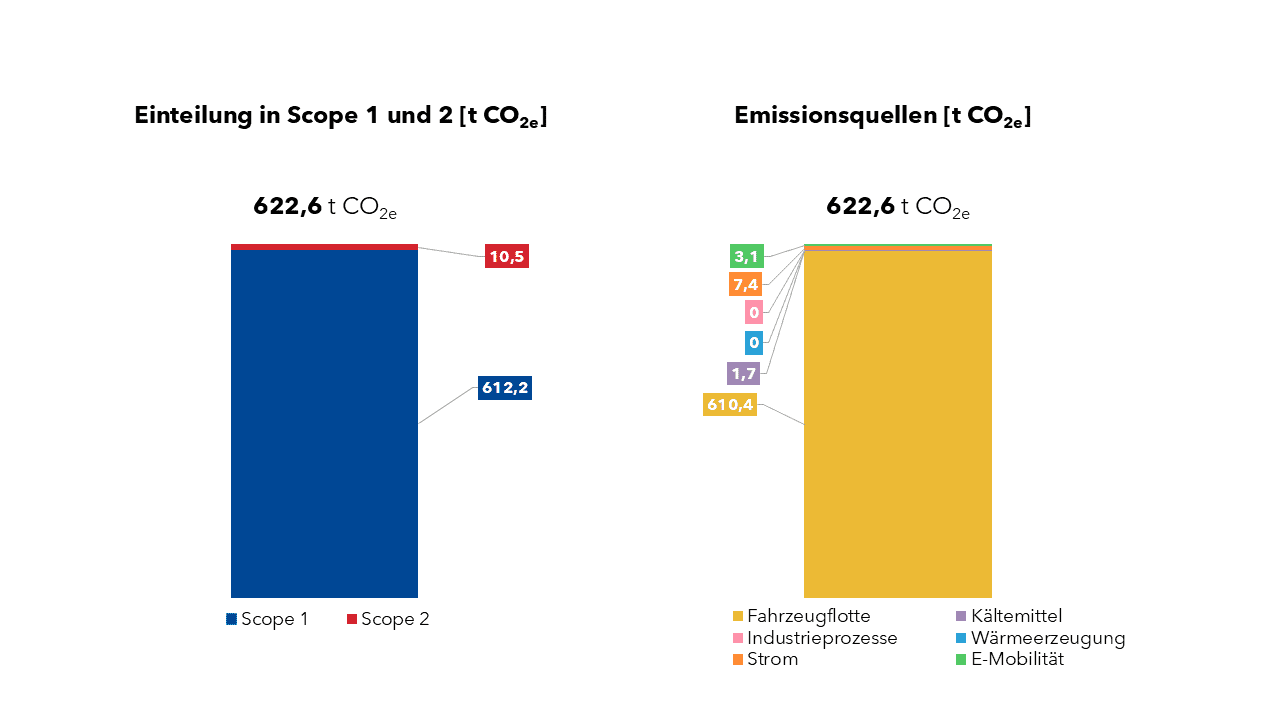
Die systematische Analyse der THG-Emissionen zeigt, dass die Fahrzeugflotte der Hauptverursacher von THG-Emissionen ist und damit gleichzeitig den wesentlichen Stellhebel für eine Emissionsreduktion darstellt. Der Stromverbrauch verursacht nur geringe THG-Emissionen, da RBS+PWW bereits größtenteils auf die Nutzung von Strom aus erneuerbaren Energien umgestiegen ist.
VSME-Umsetzung
Die Berichterstattung zu Nachhaltigkeitsaspekten muss nicht kompliziert sein – genau dafür wurde der modulare KMU-Nachhaltigkeitsberichtsstandard der EU (VSME) entwickelt. Er richtet sich an Unternehmen, die freiwillig und ohne großen Aufwand zu ausgewählten Aspekten ihrer Umweltauswirkungen, beispielsweise zu ihren THG-Emissionen, berichten möchten.
Die Berichterstattung über den Energieverbrauch und die THG-Emissionen erfolgt im Modul B3 – Energie und Treibhausgasemissionen (Scope 1 und 2) des VSME.
Umsetzung der relevanten VSME-Module
Schritt 1: Auflistung des Endenergieverbrauchs in Megawattstunden (MWh)
Angabe im VSME-Modul Modul B3 – Energie und Treibhausgasemissionen
29) Das Unternehmen gibt seinen Gesamtenergieverbrauch in MWh mit einer Aufschlüsselung gemäß nachstehenden Tabelle (siehe Umsetzungsbeispiel) an, wenn es die erforderlichen Informationen für eine solche Aufschlüsselung erhalten kann.
Beispielhafte Umsetzung: Um die Vergleichbarkeit zu verbessern, werden die Energieverbräuche unterschiedlicher Energieträger (Strom, Gas, Diesel, Heizöl etc.) zunächst in MWh umgerechnet. Dies lässt sich leicht mit einem Energieeinheitenumrechner umsetzen. Für Diesel wird der Energiegehalt näherungsweise mit 0,01 MWh pro Liter (10 kWh/Liter) angesetzt.
Im vorliegenden Beispiel wurden drei Emissionsquellen identifiziert:
- Diesel (Fuhrpark)
- Gas (Heizung Büro)
- Strom (Werkstatt/Büro).
Mithilfe der Umrechnungsfaktoren wird der Energieverbrauch in MWh berechnet und im Tabellenformat aufgeschlüsselt:
- Diesel: 3.500 Liter × 0,01 MWh/Liter = 35 MWh
- Gas: 1.200 m³ × 0,01 MWh/m³ = 12 MWh
- Strom: 45.000 kWh = 45 MWh
Gesamtenergieverbrauch in MWh
|
|
Erneuerbar |
Nicht-erneuerbar |
Gesamt |
|
Strom |
0 |
45 |
45 |
|
Brennstoffe |
0 |
47 |
47 |
|
Gesamt |
0 |
92 |
92 |
Schritt 2: Berechnung der THG-Emissionen mit Emissionsfaktoren
Angabe im VSME-Modul Modul B3 – Energie und Treibhausgasemissionen
30) Das Unternehmen legt seine geschätzten Brutto-Treibhausgasemissionen (THG) in Tonnen CO2-Äquivalent (t CO2e ) unter Berücksichtigung des Inhalts des „GHG Protocol Corporate Standard“ (Version 2004) offen, einschließlich:
a) die Scope-1-THG-Emissionen in t CO2e (aus eigenen oder kontrollierten Quellen) und
b) die standortbezogenen Scope-2-Emissionen in t CO2e (das heißt Emissionen aus der Erzeugung zugekaufter Energie wie Strom, Wärme, Dampf oder Kälte).
31) Das Unternehmen gibt seine Treibhausgasintensität an, die berechnet wird, indem die gemäß Absatz 30 angegebenen "Brutto-Treibhausgasemissionen" durch den gemäß Absatz 24 (e)(iv) angegebenen "Umsatz (in Euro)" geteilt werden.
Beispielhafte Umsetzung: Geschätzte Brutto-Treibhausgasemissionen (Brutto-THG) in Tonnen CO2-Äquivalent /t CO2e) unter Berücksichtigung des GHG Protocol
Die Energieverbräuche werden nun mit entsprechenden Emissionsfaktoren multipliziert und den Kategorien (Scopes) zugeordnet.
Tipp: Die Nutzung des Energieeinheitenumrechners oder des ecocockpit vereinfacht die Berechnung der THG-Bilanz bei komplexeren Geschäftsmodellen.
a) Die Scope-1-THG-Emissionen (aus eigenen oder kontrollierten Quellen) sind:
- Diesel (Emissionsfaktor: 0,267 t CO2e /MWh): 35 × 0,267 = 9,35 t CO2e
- Gas (Emissionsfaktor: 0,203 t CO2e /MWh): 12 × 0,203 = 2,44 t CO2e
b) Die standortbezogenen Scope-2-Emissionen (d. h. Emissionen aus der Erzeugung von zugekaufter Energie wie Strom, Wärme, Dampf oder Kälte) sind:
- Strom (Emissionsfaktor: 0,388 t CO2e/MWh): 45 x 0,388 = 17,46 t CO2e
Insgesamt belaufen sich die THG-Emissionen des Betriebs im Berichtszeitraum auf 29,25 t CO2e.
Treibhausgasintensität (berechnet am Umsatz):
Der Jahresumsatz im Berichtszeitraum beträgt: 1,5 Mio. EUR.
Die THG-Intensität beläuft sich entsprechend auf: 19,5 g CO2e/EUR.
Der Beispielbetrieb hat eine durchschnittliche CO2e-Intensität pro Euro Umsatz. Anhand der Energie- und der Emissionsbilanz werden Optimierungspotenziale sichtbar. Bereits durch den Bezug von 100 Prozent Grünstrom würde das Unternehmen seine THG-Emissionen mehr als halbieren. In Zukunft könnte das Unternehmen seine THG-Emissionen durch Energiesparmaßnahmen oder eine Elektrifizierung der Fahrzeugflotte und des Heizbetriebs weiter reduzieren und den Effekt der Maßnahmen durch den Vergleich mit Vorjahresbilanzen transparent belegen und kommunizieren.
VSME (offizielle, englische Version)
VSME (inoffizielle, deutsche Version)
DNK-Checkliste mit hilfreichen Anleitungen zur Berichterstattung nach VSME
Emissionsarmes Wirtschaften kann sich für kleine und mittlere Unternehmen zu einem echten Wettbewerbsvorteil entwickeln, das sich in der Praxis auszahlen kann. Wer seine Treibhausgasemissionen kennt, kann gezielt Einsparpotenziale ausschöpfen, seine Betriebskosten senken und seine Widerstandsfähigkeit gegenüber zukünftigen Herausforderungen stärken. Eine pragmatische, datenbasierte THG-Bilanz ist dabei der Startpunkt für fundierte Entscheidungen, transparente Kommunikation mit Stakeholdern und nachhaltigen wirtschaftlichen Erfolg.
Durch die freiwillige Berichterstattung sichern sich Unternehmen langfristig den Zugang zu Finanzierungen. Zudem positionieren sie sich als glaubwürdige und zukunftsfähige Partner in der Lieferkette sowie als attraktive Arbeitgeber für engagierte Fachkräfte. Klimaschutz schafft also Vertrauen, stärkt die Kundenbindung und macht Sie als Unternehmerin oder Unternehmer widerstandsfähiger gegenüber externen Risiken.
Weitere Infos
Hilfestellungen und Unterstützungs-angebote auf einen Blick
Emissionsfaktoren zur Treibhausgasbilanzierung
Das Umweltbundesamt unterstützt Unternehmen und andere Organisationen bei der Bilanzierung ihrer Treibhausgasemissionen, indem es eine qualitätsgesicherte Liste von wichtigen Emissionsfaktoren bereitstellt.
ecocockpit
Die Hessen Trade & Invest GmbH bietet mit dem frei zugänglichen CO2-Bilanzierungsprogramm ecocockpit eine einfach zu bedienende Möglichkeit an, die eigene Treibhausgasemission zu ermitteln.
Kostenfreie Einstiegsberatung zum nachhaltigen Wirtschaften
Das RKW Hessen bietet dem hessischen Mittelstand regelmäßig kostenfreie Einstiegsberatungen zum Thema nachhaltiges Wirtschaften, um sich auf die zukünftig anstehenden Anforderungen vorzubereiten.
Ziel der Einstiegsberatung: In einem halbtägigen Workshop erfolgen eine erste Bestandsaufnahme, eine Prioritätensetzung für mögliche Maßnahmen zum nachhaltigen Wirtschaften im eigenen Unternehmen sowie ein Einstieg in die Nachhaltigkeitsberichterstattung.
Kostenfreie Impulsberatung zur Energieeffizienz
Kostenfreie Impulsberatung zur Energieeffizienz:
Nutzen Sie unsere kostenfreie Impulsberatung und entdecken Sie in nur zwei Stunden direkt bei Ihnen vor Ort verborgene Energieeinsparpotenziale. Bei einem detaillierten Betriebsrundgang mit unseren erfahrenen Ingenieurinnen und Ingenieuren offenbaren sich oft ungenutzte Möglichkeiten zur Energieeinsparung.
HIHK- Wegweiser Klimaneutralität
HIHK- Wegweiser Klimaneutralität:
IHKs in Hessen informieren über die aktuellen politischen Entwicklungen und die betriebliche Klimaneutralität. Letztere wird auch anhand von Best-Practice-Beispielen hessischer Unternehmen dargestellt und mit Serviceangeboten im Land verknüpft.
Leitfaden Ressourceneffizienz des VDI ZRE
Leitfaden Ressourceneffizienz des VDI ZRE:
Der Leitfaden Ressourceneffizienz des VDI ZRE bietet Ihnen die Möglichkeit, die Umsetzung von Ressourceneffizienzmaßnahmen Schritt für Schritt vorzunehmen. Geeignete Methoden und Arbeitsmittel werden genannt und erläutert. Die Vorgehensweise orientiert sich an der VDI-Richtlinie 4801 „Ressourceneffizienz in kleinen und mittleren Unternehmen (KMU)."
Angebote speziell für Handwerksbetriebe
E-Tool (Handwerk):
Für die THG-Bilanzierung verwendet das Handwerk das E-Tool. Es ist spezifisch für das Handwerk entwickelt worden und ist kostenfrei.
Für die THG-Bilanzierung verwendet das Handwerk das E-Tool. Es ist spezifisch für das Handwerk entwickelt worden und ist kostenfrei.
Nachhaltigkeitscheck 360°:
Nachhaltigkeit wird in vielen Handwerksunternehmen bereits heute ganz selbstverständlich gelebt. Und das im ökologischen, wirtschaftlichen und sozialen Bereich. Denn Nachhaltigkeit steht nicht nur für Klimaschutz, Energiewende und Ressourcen-Effizienz, sondern zum Beispiel auch für die Bereitstellung von Ausbildungsplätzen, Mitarbeiterbindung oder die Übergabe von Unternehmen an die nächste Generation.
Nachhaltigkeit wird in vielen Handwerksunternehmen bereits heute ganz selbstverständlich gelebt. Und das im ökologischen, wirtschaftlichen und sozialen Bereich. Denn Nachhaltigkeit steht nicht nur für Klimaschutz, Energiewende und Ressourcen-Effizienz, sondern zum Beispiel auch für die Bereitstellung von Ausbildungsplätzen, Mitarbeiterbindung oder die Übergabe von Unternehmen an die nächste Generation.
Glossar
CO2e
Kohlenstoff (CO2)-Äquivalent. Eine Einheit, anhand deren sich die Auswirkungen verschiedener Treibhausgase auf das Klima vergleichen lassen. Unterschiedliche Arten von Emissionen werden dazu in die äquivalente Menge an Kohlendioxid (CO2) umgerechnet.
GHG Protocol
Das GHG Protocol ist der weltweit am häufigsten verwendete Standard zur Bilanzierung und Berichterstattung von Treibhausgasemissionen. Es wurde vom World Resources Institute (WRI) und dem World Business Council for Sustainable Development (WBCSD) entwickelt. Das Protokoll bietet Unternehmen, Organisationen und Regierungen klare Methoden und Rahmenwerke, um Emissionen in drei Kategorien – Scope 1, 2 und 3 – systematisch zu erfassen und zu berichten.
Gold Standard
Der Gold Standard ist ein international anerkanntes Gütesiegel für Klimaschutzprojekte, das von der Umweltorganisation WWF und weiteren Partnern entwickelt wurde. Es stellt sicher, dass CO?-Kompensationsprojekte nicht nur nachweislich Treibhausgase einsparen, sondern auch sozialen und ökologischen Zusatznutzen für die lokale Bevölkerung bringen. Projekte mit Gold-Standard-Zertifizierung sind streng geprüft und gelten als besonders vertrauenswürdig.
Kompensation
Hier ist der Ausgleich von entstandenen THG-Emissionen gemeint. Eine Kompensation sollte nur für Emissionen erfolgen, die nicht vermieden oder reduziert werden können, z. B. Flugreisen, wenn keine alternativen Verkehrsmittel infrage kommen.
Scope
Die Unterteilung der Emissionen und Emissionsquellen erfolgt nach dem Greenhouse Gas Protocol Standard in drei Scopes.
Scope 1
Alle direkten Emissionen durch Verbrennung in unternehmenseigenen Anlagen (Fahrzeugflotte, Heizung etc.).
Scope 2
Indirekte Emissionen aus zugekaufter Energie (wie Strom, Fernwärme etc.).
Scope 3
Alle indirekten Emissionen in der vor- und nachgelagerten Wertschöpfungskette, z. B. Emissionen aus der Herstellung eingekaufter Rohstoffe (Öl, Gas, Benzin), bei Waren und Vorprodukten, Transport und Verteilung von Produkten, Emissionen aus der Nutzung/Entsorgung verkaufter Produkte.
Tank-to-Wheel (TTW)-Emissionen
Treibhausgasemissionen, die direkt bei der Nutzung eines Fahrzeugs entstehen – also beim Betrieb des Fahrzeugs durch die Verbrennung von Kraftstoffen oder den Verbrauch von Energie. TTW-Emissionen erfassen nur den Ausstoß während der Fahrt, nicht jedoch die Emissionen, die bei der Herstellung oder Bereitstellung des Kraftstoffs entstehen.
THG-Bilanz
Die Aufstellung über die in einem Referenzzeitraum (in der Regel ein Geschäftsjahr) angefallenen Treibhausgas-Emissionen eines Unternehmens, unterteilt nach Scopes.
THG-Emissionen
Treibhausgasemissionen: Zusammenfassung aller ausgestoßenen Gase, die zum Klimawandel beitragen.
Treibhausgaspotenzial
Klimaschädigungspotenzial eines Stoffes, angegeben in CO2-Äquivalenten pro kg.
VSME
Voluntary Sustainability Reporting Standard for non-listed SMEs: Berichtsstandard der Europäischen Union für die freiwillige Nachhaltigkeitsberichterstattung durch KMU.
Disclaimer: Diese Website enthält Links zu Websites Dritter. Diese Links werden ausschließlich zu Informationszwecken bereitgestellt. Wir übernehmen keine Verantwortung für die Richtigkeit, Vollständigkeit oder Rechtmäßigkeit des Inhalts dieser verlinkten Websites sowie für eventuelle Schäden, die aus Ihrer Nutzung der Inhalte dieser Websites resultieren könnten.
Datum der letzten Aktualisierung: 21.04.2026. Trotz regelmäßiger und sorgfältiger Prüfung können wir die dauerhafte Erreichbarkeit und Funktionsfähigkeit externer URLs nicht garantieren. Sie haben einen nicht funktionierenden externen Link gefunden? Dann schreiben Sie uns: wirtschaftswandel@htai.de.
